Xóa nợ thuế cho doanh nghiệp “bỏ quên” đóng mã số thuế: Từ kiến nghị thực tiễn đến đề xuất chính sách
Thứ 2, 02/11/2026
Đề xuất xóa nợ lệ phí môn bài, tiền chậm nộp và xử lý mã số thuế tồn đọng đối với người nộp thuế đã ngừng hoạt động tại các đề xuất của Bộ Tài chính có nhiều nội dung tương đồng với kiến nghị mà Chủ tịch Hội Tư vấn Thuế Việt Nam (VTCA) từng đưa ra.
Bà Nguyễn Thị Cúc, Chủ tịch VTCA, cho rằng việc phân loại đúng người nộp thuế là yêu cầu quan trọng để tháo gỡ vướng mắc cho doanh nghiệp, đồng thời nâng cao hiệu quả quản lý thuế. Phóng viên Tạp chí Tài chính doanh nghiệp trao đổi với bà Nguyễn Thị Cúc xung quanh vấn đề này.

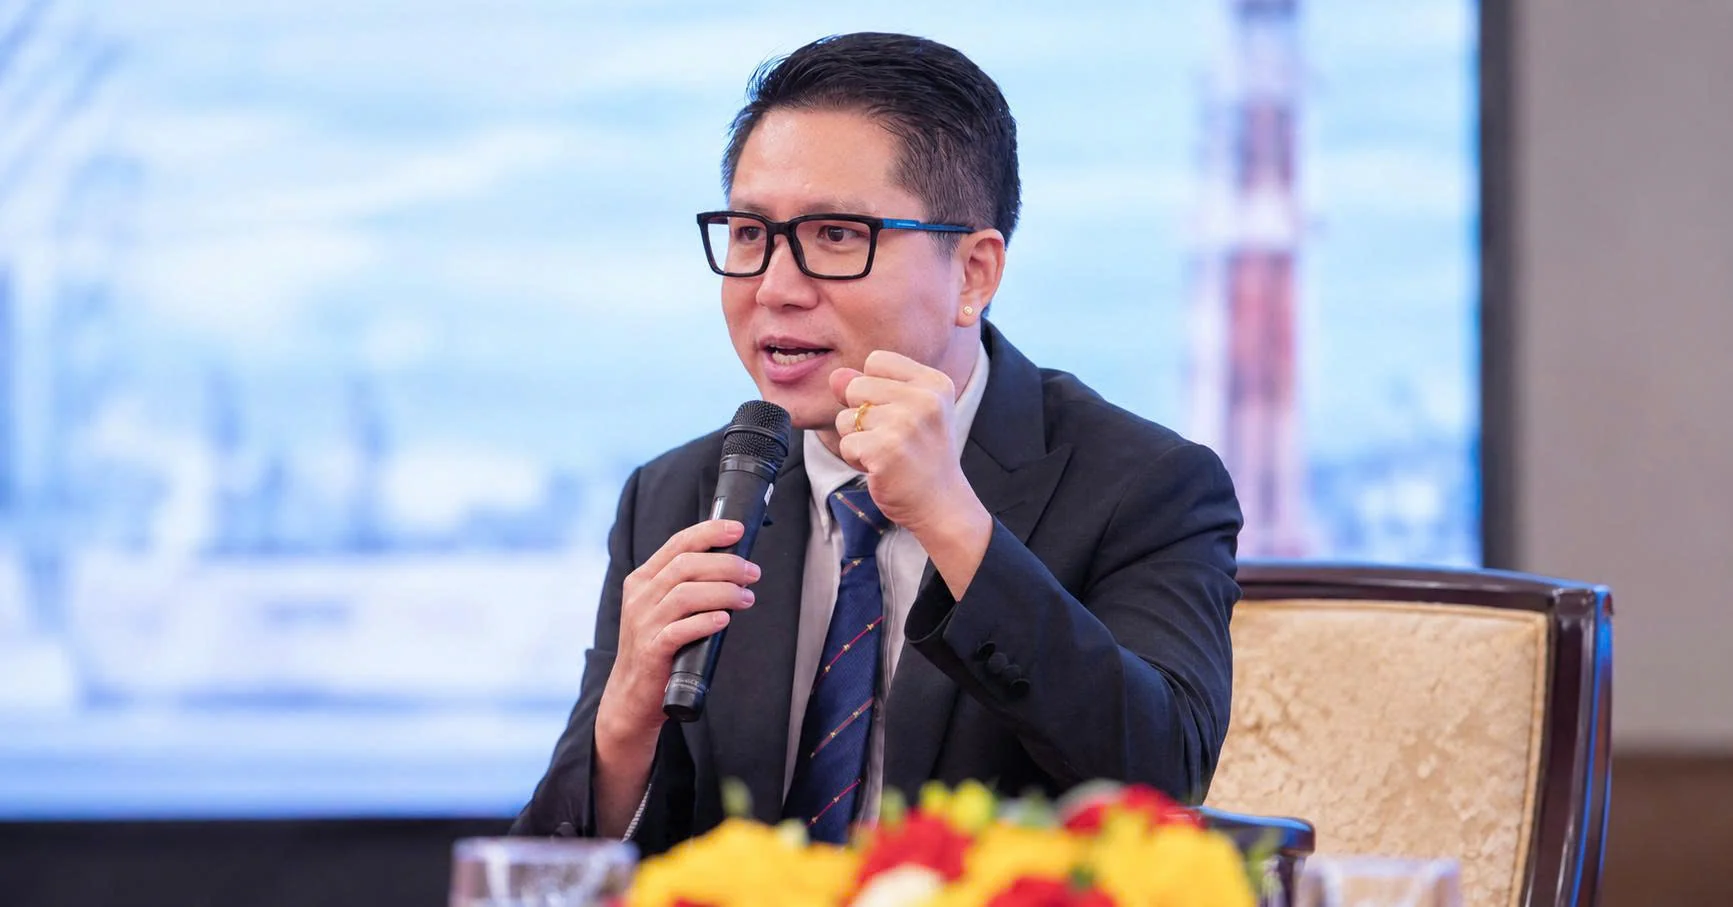
Bà Nguyễn Thị Cúc, Chủ tịch VTCA.
Thưa bà, Bộ Tài chính đang đề xuất một số chính sách xử lý nợ đối với người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) hoặc đã được cơ quan thuế xác định không hoạt động tại địa chỉ đăng ký (trạng thái 06), trong đó có xóa nợ lệ phí môn bài và tiền chậm nộp. Bà đánh giá thế nào về những đề xuất này?
Trước hết, các đề xuất của Bộ Tài chính đang nhận được sự ủng hộ của cộng đồng doanh nghiệp.
Thực tế tư vấn thời gian qua cho thấy có nhiều bất cập đối với những doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế. Một số doanh nghiệp thực tế không còn hoạt động sản xuất, kinh doanh, không phát sinh doanh thu, chi phí và không còn nợ thuế gốc. Tuy nhiên, do thiếu hiểu biết pháp luật hoặc “bỏ quên” thủ tục đóng mã số thuế, trên hệ thống quản lý thuế vẫn tồn tại các khoản lệ phí môn bài, tiền chậm nộp và nghĩa vụ nộp hồ sơ khai thuế.
Từ thực tế này, VTCA từng kiến nghị đối với những trường hợp ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế do thiếu hiểu biết hoặc “bỏ quên” thủ tục, nếu người nộp thuế thực tế không hoạt động sản xuất, kinh doanh, không phát sinh doanh thu, chi phí và không nợ thuế thì có thể nghiên cứu không truy thu lệ phí môn bài và tiền chậm nộp. Đồng thời, không xử phạt hành vi chậm nộp hồ sơ khai thuế phát sinh trong thời gian không hoạt động mà chỉ xử phạt hành vi không thực hiện thủ tục chấm dứt hiệu lực mã số thuế.
Đối với số thuế còn nợ ngân sách nhà nước phát sinh trước thời điểm ngừng hoạt động, nếu người nộp thuế không có hành vi gian lận về doanh thu, chi phí hoặc hóa đơn, chứng từ nhằm trốn thuế, cần nghiên cứu phân loại theo từng loại thuế và thời gian nợ để thu đủ tiền thuế gốc. Đồng thời, có thể xem xét việc tính tiền chậm nộp trong thời gian không quá 5 năm nhằm tạo điều kiện để người nộp thuế sớm hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.
Vì vậy, đề xuất xóa nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài phát sinh đến hết ngày 31/12/2025 có nội dung tương đồng với kiến nghị mà VTCA từng phản ánh, góp phần tháo gỡ vướng mắc cho nhóm doanh nghiệp này.
Bên cạnh việc xử lý các khoản nợ lệ phí môn bài, dự thảo còn đề cập việc xem xét chấm dứt hiệu lực mã số thuế đối với người nộp thuế ở trạng thái 03, 06 từ đủ 10 năm trở lên trong một số điều kiện nhất định. Theo bà, việc làm sạch mã số thuế có ý nghĩa như thế nào đối với công tác quản lý thuế?
Trong quá trình Cục Thuế triển khai chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, chúng tôi nhiều lần nhấn mạnh sự cần thiết phải phân loại người nộp thuế để có biện pháp xử lý phù hợp.
Việc làm sạch mã số thuế rất quan trọng, bởi không chỉ giúp minh bạch dữ liệu mà còn giúp cơ quan quản lý đánh giá đúng thực trạng doanh nghiệp đang hoạt động, doanh nghiệp đã giải thể hoặc ngừng hoạt động. Qua đó, góp phần ngăn chặn tình trạng lợi dụng mã số thuế để gian lận thuế.
Đối với các khoản nợ thuế kéo dài, chúng tôi cũng từng kiến nghị cần có cơ chế phân loại và xử lý phù hợp. Với những khoản nợ trên 10 năm, có thể nghiên cứu cơ chế xử lý, xóa nợ phù hợp. Các khoản nợ từ 5 đến 10 năm hoặc dưới 5 năm cũng cần có hướng xử lý cụ thể theo từng nhóm.
Tôi kỳ vọng, với sự chỉ đạo của Bộ Tài chính, sự vào cuộc của Cục Thuế và cơ quan thuế địa phương, cùng việc kịp thời nghiên cứu, tháo gỡ những vướng mắc phát sinh, chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” sẽ góp phần đẩy nhanh quá trình chuẩn hóa dữ liệu người nộp thuế, nâng cao hiệu quả quản lý thuế và hỗ trợ người dân, doanh nghiệp hoàn thành nghĩa vụ với ngân sách nhà nước theo quy định.

Thưa bà, để chính sách tháo gỡ thực sự đến đúng đối tượng, cần phân biệt như thế nào giữa doanh nghiệp ngừng hoạt động do vướng thủ tục và những trường hợp lợi dụng mã số thuế để vi phạm pháp luật?
Theo tôi, điều quan trọng là phải phân loại rõ từng trường hợp, từng nhóm người nộp thuế để có biện pháp xử lý phù hợp, không thể đánh đồng tất cả doanh nghiệp đã ngừng hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký.
Đối với những doanh nghiệp thực sự ngừng hoạt động do thiếu hiểu biết hoặc “bỏ quên” thủ tục, nếu không còn hoạt động sản xuất, kinh doanh, không phát sinh doanh thu, chi phí và không nợ thuế thì cần nghiên cứu cơ chế tháo gỡ phù hợp.
Ngược lại, với những trường hợp có hành vi vi phạm như thành lập doanh nghiệp “ma”, mua bán hóa đơn, không hoạt động tại địa chỉ đăng ký để trốn thuế hoặc lấy cắp, giả mạo thông tin để thành lập doanh nghiệp, hộ kinh doanh phục vụ mục đích phi pháp thì phải xử lý nghiêm.
Từ góc độ thực tiễn tư vấn thuế, bà kỳ vọng gì về phương thức quản lý thuế trong giai đoạn tới để vừa bảo đảm nguồn thu ngân sách, vừa tạo thuận lợi cho doanh nghiệp?
Hiệu quả cải cách của ngành Tài chính không chỉ được đánh giá qua số lượng luật, nghị định, thông tư mới được ban hành mà quan trọng hơn là khả năng đơn giản hóa thủ tục, bảo đảm cân bằng giữa quản lý rủi ro và tạo thuận lợi cho doanh nghiệp tuân thủ pháp luật.
Chúng tôi ủng hộ việc cơ quan thuế, hải quan tăng cường quản lý dựa trên cơ sở dữ liệu, đánh giá và phân tích rủi ro. Đây là phương thức quản lý theo xu hướng hiện đại.
Tuy nhiên, việc áp dụng các biện pháp quản lý cần phân biệt từng trường hợp, từng nhóm đối tượng, từ doanh nghiệp có dấu hiệu vi phạm, doanh nghiệp chấp hành chính sách thuế tốt đến những doanh nghiệp có mức độ tuân thủ trung bình hoặc rủi ro cao. Trên cơ sở đó, cơ quan quản lý có thể áp dụng chính sách phù hợp về hoàn thuế và quản lý thuế đối với từng nhóm.
Tôi mong muốn cách tiếp cận này được triển khai trong thực tế, giúp cơ quan thuế kiểm soát rủi ro, bảo đảm nguồn thu ngân sách nhà nước, nâng cao hiệu quả thu, đồng thời không làm gia tăng chi phí tuân thủ và tạo thuận lợi cho người nộp thuế thực hiện nghĩa vụ, tiếp cận các khoản hoàn thuế và ưu đãi thuế.