

Thứ 4, 14/10/2026 | English | Vietnamese
LIÊN ĐOÀN THƯƠNG MẠI VÀ CÔNG NGHIỆP VIỆT NAM
Vietnam Chamber of Commerce and Industry
Thứ 4, 14/10/2026 | English | Vietnamese
Liên đoàn thương mại và công nghiệp Việt Nam
Vietnam Chamber of Commerce and Industry


DN hết nợ thuế, được chuyển trạng thái đã giải thể chỉ trong 1 ngày
09:06:00 AM GMT+7Thứ 4, 14/10/2026
Đó là ý kiến chỉ đạo của Bộ Tài chính gửi đến Sở Tài chính các tỉnh, thành phố trực thuộc trung ương về việc đẩy nhanh tiến độ xử lý thủ tục giải thể, nhằm tạo thuận lợi cho doanh nghiệp.
Ngày 12/10, Bộ Tài chính đã có Công văn số 16148 gửi Sở Tài chính các tỉnh, thành phố chỉ đạo cơ quan đăng ký kinh doanh cấp tỉnh phối hợp với cơ quan thuế khẩn trương rà soát, đẩy nhanh tiến độ và rút ngắn thời hạn xử lý hồ sơ đăng ký giải thể doanh nghiệp theo quy định.
Cụ thể, đối với doanh nghiệp nộp hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh cấp tỉnh thực hiện xử lý hồ sơ và gửi thông tin cho cơ quan thuế trong thời hạn 1 ngày làm việc kể từ ngày tiếp nhận hồ sơ.
Trường hợp nhận được ý kiến của cơ quan thuế xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế, không còn nợ thuế, cơ quan đăng ký kinh doanh chuyển tình trạng pháp lý của doanh nghiệp sang trạng thái “Đã giải thể” trong thời hạn 1 ngày làm việc kể từ ngày nhận được ý kiến.
Trường hợp không nhận được ý kiến của cơ quan thuế trong thời hạn 2 ngày làm việc kể từ ngày gửi thông tin, cơ quan đăng ký kinh doanh thực hiện chuyển trạng thái pháp lý theo quy định.

Đối với trường hợp doanh nghiệp không nộp hồ sơ đăng ký giải thể, sau thời hạn 180 ngày kể từ ngày cơ quan đăng ký kinh doanh cấp tỉnh nhận được nghị quyết, quyết định giải thể hoặc thông báo doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia về đăng ký doanh nghiệp, nếu không nhận được hồ sơ đăng ký giải thể, hồ sơ chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh và không có ý kiến phản đối bằng văn bản của cơ quan quản lý thuế hoặc tổ chức, cá nhân liên quan, cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý của doanh nghiệp sang trạng thái “Đã giải thể” trong thời hạn 1 ngày làm việc kể từ ngày kết thúc thời hạn nêu trên.
Bộ Tài chính cũng yêu cầu cơ quan đăng ký kinh doanh cấp tỉnh và cơ quan thuế chủ động phối hợp, trao đổi thông tin khi phát sinh sự cố kỹ thuật hoặc giao dịch chưa được truyền, nhận kịp thời, bảo đảm cơ quan thuế phản hồi trong thời hạn 2 ngày làm việc kể từ ngày nhận được thông tin và cơ quan đăng ký kinh doanh xử lý hồ sơ đúng thời hạn quy định.
Theo Bộ Tài chính, việc triển khai nghiêm túc các quy định về thời hạn tiếp nhận, phối hợp và xử lý hồ sơ giải thể doanh nghiệp góp phần nâng cao hiệu quả giải quyết thủ tục hành chính, bảo đảm quyền và lợi ích hợp pháp của doanh nghiệp, đồng thời nâng cao trách nhiệm phối hợp giữa cơ quan đăng ký kinh doanh và cơ quan thuế.
Chia sẻ mới đây, ông Lê Long, Phó Cục trưởng Cục Thuế cho biết, về chi phí tuân thủ của doanh nghiệp khi thực hiện đóng mã số thuế, giải thể DN không có một mức phí ngân sách nhà nước áp dụng chung cho mọi doanh nghiệp.
Theo ông, việc này phụ thuộc vào thời điểm doanh nghiệp ngừng hoạt động, bị đóng mã số và tình trạng tuân thủ quy định của chính doanh nghiệp như đơn vị đó đã thông báo hay chưa thông báo tạm ngừng hoặc chấm dứt số hồ sơ kê khai thuế còn thiếu, nghĩa vụ hoá đơn, hoặc hành vi vi phạm trong từng trường hợp.
Đại diện Cục Thuế cũng khẳng định, chiến dịch làm sạch mã số thuế hoàn toàn không đặt ra thêm bất kỳ yêu cầu hay thủ tục pháp lý mới nào đối với doanh nghiệp, mọi quy định đã có từ trước và đều tuân thủ chặt chẽ theo pháp luật hiện hành.
Về phía cơ quan thuế, ông Long thông tin, đã tiến hành phân chia thành 4 nhóm thủ tục đóng mã số thuế để rà soát, gỡ vướng bao gồm, thứ nhất các nghĩa vụ thuế thực tế đã phát sinh nhưng doanh nghiệp chưa nộp. Thứ hai, các khoản tiền phạt, chậm nộp đối với các khoản nợ thuế. Thứ ba, hồ sơ khai thuế, hóa đơn, chứng từ còn thiếu. Và cuối cùng, việc xử phạt đối với các hành vi vi phạm hành chính về lĩnh vực thuế (nếu có) theo đúng thời kỳ, thời hiệu xử phạt.
Ông nhấn mạnh thêm, Cục Thuế triển khai đồng bộ các giải pháp để hỗ trợ cho người nộp thuế. Trước hết, xây dựng một chiến dịch để toàn bộ ngành thuế đồng bộ triển khai, đi kèm với đó là bộ tài liệu liên quan đến việc tuyên truyền, hướng dẫn người nộp thuế thuộc diện mã số thuế 03, 06. Đồng thời, bố trí nguồn lực cán bộ thuế ở từng thuế cơ sở để nhanh chóng hỗ trợ, hướng dẫn chi tiết.
“Ngành thuế chủ trương tập trung mọi người lực tối đa, hỗ trợ doanh nghiệp rời khỏi hoặc muốn quay lại thị trường. Hồ sơ đủ điều kiện sẽ được giải quyết đúng hạn, không phát sinh thêm bất cứ thủ tục hoặc khoản thu nào ngoài quy định”, Phó Cục trưởng Cục Thuế cam kết.
Có thể bạn quan tâm
Đưa tăng trưởng thương hiệu vào từng hoạt động hợp tác với khách hàng
10:10:00 AM GMT+7Thứ 4, 14/10/2026
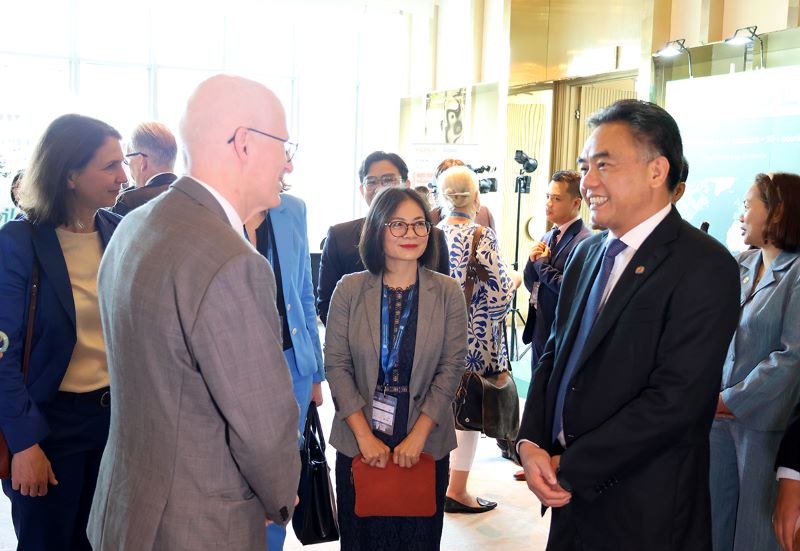
Doanh nghiệp Đức tìm cơ hội đầu tư lĩnh vực hạ tầng, năng lượng xanh tại TP.HCM
10:00:00 AM GMT+7Thứ 4, 14/10/2026
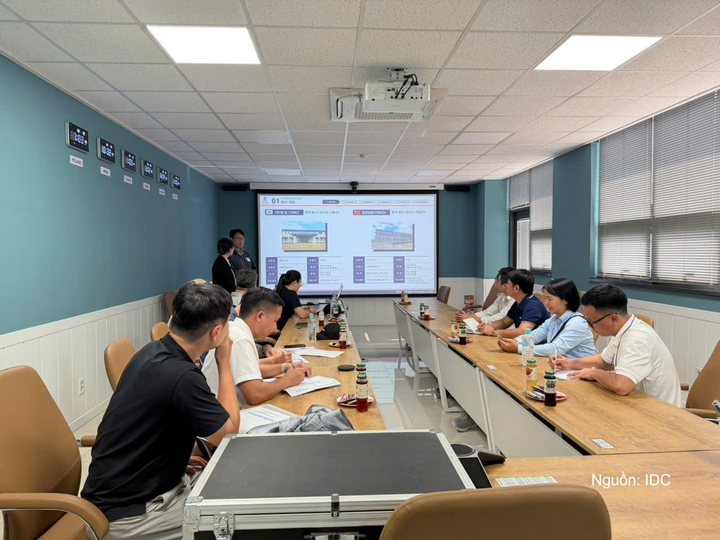
Kết nối doanh nghiệp Việt Nam - Hàn Quốc trong lĩnh vực điện, điện tử
09:56:00 AM GMT+7Thứ 4, 14/10/2026
Văn bản pháp luật
Liên kết
Website nội bộ của VCCI

Liên kết nhanh
Bản quyền bởi Liên đoàn Thương mại và Công nghiệp Việt Nam - VCCI
Tòa VCCI, Số 9 Đào Duy Anh, Kim Liên, Hà Nội, Việt Nam
Giấy phép xuất bản số 190/GP-TTĐT cấp ngày 27/10/2023
Người chịu trách nhiệm chính: Ông Hoàng Quang Phòng, Phó Chủ tịch VCCI
| Quản lý và vận hành: Trung tâm Truyền thông và Thông tin Kinh tế - VCCI | ||
| Văn Phòng - Lễ tân: | Phụ trách website: | Liên hệ quảng cáo: |
| 📞 + 84-24-35742022 | 📞 + 84-24-35743084 | 📞 + 84-24-35743084 |
| + 84-24-35742020 | vcci@vcci.com.vn | |
Truy cập phiên bản website cũ. Thiết kế và phát triển bởi ADT Global